中長期の海外旅行保険選びをサポート
- 1~12カ月ほどの中長期の海外旅行保険選びって本当に難しい。考えなきゃいけないことが多すぎて、何を基準に選べばいいのかすら分からなくなってくる。
- 以前は日本の保険会社を使ったものの、期間や行き先の制限が多く、正直“窮屈”に感じた
- 比較サイトを見ても、日本の保険会社ばかり。海外発の保険の方が良いのかも? でも情報収集と比較は正直しんどい。
海外留学、ワーキングホリデー、バックパッカー、海外ノマド生活では、中長期の海外旅行保険が必要になりますが、保険選びは決して簡単ではありません。
私はアメリカへ移住する以前には、損害保険・生命保険の上級資格を取得し、日本の保険代理店で約5年間勤務した経験があります。また、海外ノマド向け保険の代表格である SafetyWing や ACS については、現地スタッフとの情報交換を通じて深く理解し、個別の解説記事も執筆しています。
日本の海外旅行保険はどの会社も似た構成になりやすいため、本記事ではジェイアイ傷害火災「たびほ(T@BIHO)」を日本の代表として選びました。そこに、文化や医療制度が異なるアメリカ発・ヨーロッパ発の海外保険を加えて計3社を横断的に比較し、選択肢の幅を広げます。比較対象とするのは、以下の3つです。
- ジェイアイ傷害火災「たびほ(T@BIHO)」(日本の大手・信頼性重視)
- SafetyWing(アメリカ発、ドル建て、若年層で低コスト)
- ACS(ヨーロッパ発、ユーロ建て、柔軟性が高く、補償範囲が広い)
中長期の海外旅行保険では、まず「条件」によって選択肢が大きく絞られ、次に「旅のスタイル」によって最適な保険が変わり、最後に「コストパフォーマンス(保険料に対する補償額)」を確認する──この順番が非常に重要なポイントになります。
この記事を読めば、自分や家族の状況に合った保険はどれかが明確になり、納得して保険を選ぶための判断基準が手に入ります。
私自身も保険業界・海外在住の立場から、本当に役立つ情報だけを整理しました。条件だけで保険が決まってしまう場面、実はすごく多いんです。

たしかに…選ぶ前に比べるポイントがそもそも違うのかも。
- 中長期の海外旅行保険選びをサポート
- 最初に結論:あなたに最適な海外旅行保険はこれ!
- たびほ(T@BIHO)海外旅行保険とは?【基本情報と評判】
- SafetyWing・ACSとは?【条件次第で“最適解”になる海外保険】
- あなたが選ぶべき保険ー条件で絞られるー
- ① 70歳以上の方 → 2か月以内なら「たびほ」
- ② 2カ月を超える“観光・商用”の海外旅行 → SafetyWing / ACS
- ③滞在期間の変更に備えたい→SafetyWing
- ④ 現地到着後の加入 → SafetyWing(Essential)/ ACS
- ⑤ 海外からの加入 → SafetyWing(Essential)/ ACS
- ⑥ 1年以上の滞在 → SafetyWing / たびほ(留学・駐在・ワーホリ・ロングステイ)/ ACS Partner(39歳以下)
- ⑦ 気ままに国境をまたぐ旅 → SafetyWing / ACS
- ⑧ 日本語対応が必須 → たびほ 一択
- ⑨ 英語での対応を希望 → SafetyWing / ACS
- 日本・アメリカ・ヨーロッパ|海外旅行保険の補償内容の違い
- あなたが選ぶべき保険ー補償内容から考えるー
- あなたが選ぶべき保険ーコスパから考えるー
- 1万円あたりの補償額で比較|「どれだけ守られるか」が数字でわかる
- その他の補償・サービスについて
- まとめ:日本の保険だけで決める前に、海外発の保険も比べてみよう
最初に結論:あなたに最適な海外旅行保険はこれ!

たくさんの保険があるけど、結局どれを選べばいいの〜?ざっくり教えてほしい!
中長期の海外旅行保険は、保険料や補償額の比較よりも、あなたの「渡航条件」や「旅行スタイル」で、実はほぼ自動的に決まってしまうことが多いんです。
1週間や10日程度の短期旅行であれば、補償額や保険料を比較して「どれが得か」を考えるのもアリです。
しかし、1ヶ月以上の中長期の海外滞在(1〜12ヶ月、あるいは数年)を考える場合、“保険そのものの設計(デザイン)”で、選ぶべき保険はほぼ決まってきます。
👉 1か月未満の短期旅行なら、たびともと海外保険を比較したこちらの記事をご覧ください。
なぜなら、中長期滞在では、次のような条件の違いが保険選びに大きく影響してくるからです:
- 何に備えたいか?(もしもの死亡に備えて家族に残す?予期せぬ訴訟リスクに備える?)
- どこから加入できるか?(日本出発前?それとも現地から?)
- 更新・延長はどこまで可能か?(何ヶ月・何年カバーできるか)
こうした「条件面」で選択肢がある程度絞られたあと、最後に「コストパフォーマンス(補償額に対する保険料)」を確認して、候補を絞り込むというのが、合理的かつ失敗しにくい選び方の流れになります。
【結論】条件だけでほぼ決まる海外旅行保険
以下は、「コスパ」を比較する前に、条件だけで選ぶべき保険がほぼ決まってしまうパターンです。
| 条件・前提 | 選ぶべき保険 | 理由(超要約) |
|---|---|---|
| 70歳以上(2か月以内) | たびほ | 観光目的なら99歳まで加入可。2か月を超える滞在は3社とも対応不可 |
| 日本出発前にしか準備できない | たびほ | 出国後加入不可だが、日本語・安心感重視なら最適 |
| 観光・商用で2か月超の滞在 | SafetyWing / ACS | たびほは観光目的で長期不可 |
| すでに海外にいる/現地加入 | SafetyWing / ACS | 出国後加入・更新が可能 |
| 滞在期間が未確定 | SafetyWing(Essential) | 4週間ごとの更新で柔軟に調整できる |
| 1年以上の滞在予定 | SafetyWing / たびほ(留学・駐在・ワーホリなど)/ ACS Partner(39歳以下) | SWは更新で継続、たびほは1年ごとに延長できる(留学・駐在は最長5年)、ACS Partnerは更新2回で最長3年 |
| 国をまたぐ長期移動 | SafetyWing / ACS | 渡航国固定が前提でない |
| 日本語サポート必須 | たびほ | 電話・書類・請求まで日本語対応 |
| 英語対応でも問題なし | SafetyWing / ACS | 英語前提だが柔軟性が高い |
【結論】補償内容を重視して選ぶ海外旅行保険
保険というのは、各国の医療制度や文化的な価値観を強く反映するものです。海外発と日本発の保険でその違いが最も分かりやすく表れる部分が補償内容です。以下に挙げる項目の中で、「これは自分にとって最優先」という条件があれば、選ぶべき保険はある程度絞られます。
| 重視するポイント | 向いている保険 | 理由(要点) |
|---|---|---|
| 治療・救援費用を無制限で確保したい | たびほプライム | 3社の中で唯一「治療・救援費用が無制限」。最悪のケースでも上限を気にしなくてよい |
| 死亡補償・日本的な手厚さを重視 | たびほ(T@BIHO) | 傷害・疾病死亡補償が高額。家族への備えを重視する日本的設計 |
| 対人賠償リスク(特に欧州)を重視 | ACS | 個人賠償責任が最大約8億円相当。欧州の高額賠償文化に対応 |
| リスクスポーツを補償したい | SafetyWing(Essential)/ACS(Globe Traveller) | SafetyWingは「アドベンチャースポーツ補償」を追加可能。ACSはGlobe Travellerのみオプションで対応 |
【結論】コスパ重視で選ぶ海外旅行保険
前提条件や補償内容である程度候補が絞られた後、最後に確認したいのが「コストパフォーマンス」です。
つまり、「この保険は、自分にとって条件面や補償設計が合っている」と感じたうえで、その中でも“よりお得”なものを選ぶという位置づけになります。
「支払う保険料に対して、どれだけ大きな補償を確保できるか」を重視する方にとっては、感覚的な安さではなく、数字に基づいた比較が欠かせません。
この記事ではまず、「補償内容がより手厚いにもかかわらず、保険料が安い」という明快にお得なパターンから紹介しています。
このようなケースは、初心者でも判断しやすく、最初の選択肢として非常に参考になります。
さらに後半では、「保険料1万円あたりの最大補償額」という数値ベースの指標を使った比較テーブルも掲載しています。
自分の滞在期間や条件に近いケースを確認しながら、納得のいく保険選びにぜひお役立てください。
| 条件・前提 | コスパが高い保険 | 理由(要点) |
|---|---|---|
| 39歳以下(全地域) | ACS Globe Partner | たびほの半分前後の保険料で、治療補償は約5,400万円 |
| 40〜65歳・北米以外 | ACS Globe Traveller | 年齢で保険料が変わらず、治療補償は約9,000万円 |
| 40歳以上・北米 | たびほ(無制限ならプライム) | ACSは北米で割高、56歳以上は3か月まで |
| 10歳未満の子どもあり | SafetyWing Essential | 大人1人につき子ども1人が無料 |
| カナダ滞在・49歳以下 | SafetyWing Essential | カナダは通常料金で、3社で最安 |
たびほ(T@BIHO)海外旅行保険とは?【基本情報と評判】
たびほはどんな保険?(ジェイアイ傷害火災の海外旅行保険)
「たびほ(T@BIHO)」は、JTBグループのジェイアイ傷害火災保険株式会社が提供する、
中長期(1〜12カ月)滞在に対応した海外旅行保険です。現在日本国内に在住している人のみが加入できます。
観光だけでなく、語学留学・ワーキングホリデー・バックパッカー・長期旅行 など、
幅広い渡航目的に対応しているのが大きな特徴です。
契約は 日本を出国する前に、日本国内で完結させる必要があり、海外到着後に新規加入することはできません。契約期間は最長5年まで延長できますが、いずれの場合も 初回契約は日本国内で行う 点は変わりません。さらに、たびほでは契約時に 滞在国や渡航先を事前に指定する必要 があり、
「行き先は後で変えるかも」というような柔軟な使い方には向きません。
年齢に関しては、
- 18歳未満は被保険者にはなれるが、契約者(保険料支払者)にはなれない
- 加入の上限年齢は設定されていない
といった特徴があります。
特徴的なのは、治療費補償の「無制限」設定があることです。
たびほの補償内容
たびほは、治療・救援費用をベースに、補償を項目ごとに選んで組み立てる「カスタマイズ型」の保険です。この記事では、たびほ公式サイトに掲載されている留学向けの「プラン例」(たびほ/たびほプライム)を基準に比較しています。
たびほプライムは、たびほの上級商品です。治療・救援費用が無制限となっており、日本の海外旅行保険ならではの“徹底した手厚さ”が魅力です。
以下は、プラン例(保険期間32日以上)の補償内容です。
| 補償項目 | たびほ (プラン例) | たびほプライム (プラン例) |
|---|---|---|
| 治療・救援費用/治療・救援総合費用 | 5,000万円 | 無制限 |
| 責任開始前疾病 | - | 300万円 |
| 個人賠償責任 | 1億円 | 1億円 |
| 生活用動産(携行品) | 50万円 | 100万円 |
| 航空機寄託手荷物遅延(実損払) | 10万円 | 10万円 |
| 航空機遅延(実損払) | 2万円 | 2万円 |
| テロ等対応保険金(日額) | 1万円 | 1万円 |
| 弁護士費用等 | 100万円 | 100万円 |
| 傷害死亡 | 3,000万円 | 3,000万円 |
| 傷害後遺障害 | 3,000万円 | 3,000万円 |
| 疾病死亡 | 1,000万円 | 1,000万円 |
留学版との補償内容の違いについて(補足)
この記事の保険料・補償は、旅行目的「留学」のプラン例を基準にしています。留学目的では緊急歯科治療費用は補償の対象外で、携行品は「生活用動産」(たびほ50万円・プライム100万円)として補償されます。なお、ワーキングホリデーも同じ補償の組み合わせで、保険料も同じでした(オーストラリア・31日で確認)。
たびほの保険料の目安(3か月・6か月・1年)
たびほの保険料は、年齢帯と渡航先が北米(アメリカとカナダ)を含むかどうかで大きく変わります。これは、たびほに限らず ACS や SafetyWing など他社の海外旅行保険にも共通する傾向で、アメリカやカナダは世界でも医療費が特に高額なため、同じ補償内容でも保険料が割高に設定されるのが一般的です。
以下の表では、留学目的で契約した場合の3か月・6か月・1年の保険料を、行き先別(北米・イギリス・オーストラリア・韓国)にまとめています。
北米(アメリカ・カナダ)への留学時の保険料
| 期間 | たびほ 18〜49歳 | たびほ 50〜59歳 | たびほ 60〜69歳 | プライム 18〜49歳 | プライム 50〜59歳 | プライム 60〜69歳 |
|---|---|---|---|---|---|---|
| 3か月 | 62,880円 | 85,390円 | 97,050円 | 76,560円 | 102,900円 | 118,710円 |
| 6か月 | 129,080円 | 177,910円 | 207,220円 | 152,300円 | 210,100円 | 244,790円 |
| 1年 | 232,520円 | 323,030円 | 377,360円 | 273,410円 | 380,260円 | 444,380円 |
イギリスへの留学時の保険料
| 期間 | たびほ 18〜49歳 | たびほ 50〜59歳 | たびほ 60〜69歳 | プライム 18〜49歳 | プライム 50〜59歳 | プライム 60〜69歳 |
|---|---|---|---|---|---|---|
| 3か月 | 46,240円 | 60,970円 | 69,810円 | 62,050円 | 78,520円 | 88,410円 |
| 6か月 | 98,800円 | 137,220円 | 160,270円 | 125,910円 | 165,420円 | 189,140円 |
| 1年 | 205,890円 | 277,990円 | 320,600円 | 252,350円 | 337,880円 | 389,210円 |
オーストラリアへの留学時の保険料
| 期間 | たびほ 18〜49歳 | たびほ 50〜59歳 | たびほ 60〜69歳 | プライム 18〜49歳 | プライム 50〜59歳 | プライム 60〜69歳 |
|---|---|---|---|---|---|---|
| 3か月 | 56,300円 | 76,240円 | 87,400円 | 69,450円 | 92,180円 | 105,810円 |
| 6か月 | 121,680円 | 166,530円 | 193,450円 | 144,710円 | 198,270円 | 230,420円 |
| 1年 | 216,660円 | 299,100円 | 348,580円 | 265,770円 | 368,120円 | 429,550円 |
韓国への留学時の保険料
| 期間 | たびほ 18〜49歳 | たびほ 50〜59歳 | たびほ 60〜69歳 | プライム 18〜49歳 | プライム 50〜59歳 | プライム 60〜69歳 |
|---|---|---|---|---|---|---|
| 3か月 | 37,060円 | 48,770円 | 55,800円 | 55,900円 | 70,850円 | 79,830円 |
| 6か月 | 78,340円 | 108,330円 | 126,330円 | 115,470円 | 151,120円 | 172,510円 |
| 1年 | 168,940円 | 239,770円 | 282,290円 | 230,140円 | 305,390円 | 350,550円 |
※2026年10月時点。たびほ公式サイトのプラン例および詳細見積もりより(旅行目的:留学、ご本人による契約)。18〜49歳は同一料金です。
※たびほ:治療・救援費用5,000万円、個人賠償責任1億円、生活用動産50万円、傷害死亡・後遺障害3,000万円、疾病死亡1,000万円 など
※たびほプライム:治療・救援総合費用 無制限、個人賠償責任1億円、生活用動産100万円、傷害死亡・後遺障害3,000万円、疾病死亡1,000万円 など
※70歳以上の方も加入できます(保険料は公式サイトの見積もりでご確認ください)。
海外留学保険1年の相場
留学やワーキングホリデーでは、半年〜1年単位での契約が一般的です。ここでは、1年間の保険料の相場をまとめます。
たびほの公式サイトには、留学先ごとの「プラン例」として1年分の保険料が掲載されています。一方、SafetyWingやACSには「留学保険」という専用商品はありませんが、SafetyWingのEssentialプランやACSのGlobe Partnerプランは海外長期滞在者(留学生を含む)向けに設計されており、補償内容もたびほに近いため、相場比較の参考としてここで取り上げます。
以下は、各プランにおける39歳以下(たびほは18〜49歳)の1年間の保険料の目安です:
- たびほ:168,940円(韓国)〜232,520円(北米)
- SafetyWing Essential:約130,458円($815.36)〜約241,696円($1,510.60、アメリカ)
- ACS Globe Partner:92,880円(€516、韓国)〜179,712円(€998.40、北米)
※2026年10月時点/為替換算レート:1ドル=160円、1ユーロ=180円で計算。SafetyWingは4週間×13回(364日)
いずれの保険も、アメリカやカナダを含む「北米地域」への留学時に保険料が最も高くなる傾向があります。これは、北米が世界的に見ても医療費が非常に高額であるためです。
💡つまり、「海外留学保険 1年 相場」としては、ACSなら約9万〜18万円、たびほなら約17万〜23万円。滞在先が北米かどうかが保険料の大きな分かれ目になります。
また、SafetyWing や ACS といった海外発の保険会社の方が、日本のたびほよりも保険料が割安になるケースが多いのも特徴です。
特にACSのGlobe Partnerは、たびほのプラン例と比べて治療補償額が高く(€300,000=約5,400万円)、それでいて保険料はたびほの半分前後です。39歳以下で1年間の加入を検討している方にとっては、ACSのGlobe Partnerも十分に検討に値する選択肢と言えるでしょう。
ただし、これらの海外保険は日本の保険商品とはそもそもの設計思想が異なるため、「単純に保険料だけで比較することはできない」という点にも注意が必要です。この記事の後半では、こうした補償内容の考え方の違いや、保険設計そのものの差異についても詳しく解説していますので、保険選びの参考としてぜひご覧ください。
たびほの最大補償期間(目的別の契約可能期間)
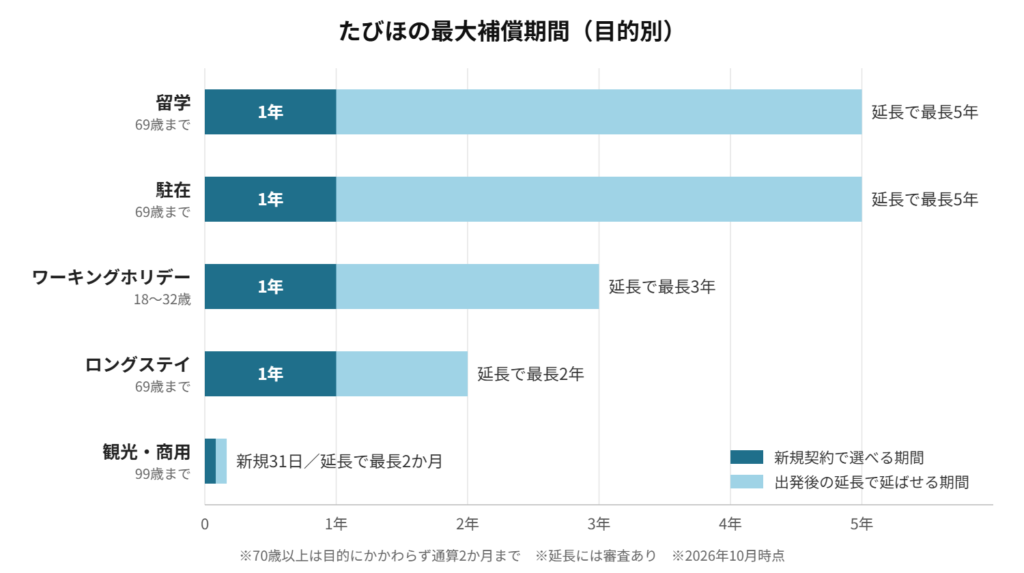
たびほは、契約目的によって「延長申請で延ばせる期間」が大きく変わります。中長期滞在を考える場合、この“目的別の最大補償期間”を理解しておくことがとても重要です。以下に、上のグラフと同じ順番で、留学・駐在/ワーキングホリデー/ロングステイ/観光・商用の4パターンに分けて解説します。
● 留学・駐在(最長5年)
新規契約の最大期間:1年まで。
出発後の延長:通算5年まで延長可能。
留学や海外赴任など、数年単位で滞在する人向けで、たびほの中で最も長く補償期間を延ばせるパターンです。
● ワーキングホリデー(最長3年)
新規契約の最大期間:1年まで。
出発後の延長:通算3年まで延長可能。
● ロングステイ(最長2年)
新規契約の最大期間:1年まで。
出発後の延長:通算2年まで延長可能。
● 観光・商用(最長2か月)
新規契約の最大期間:31日まで。出発前に31日を超える期間へ延長することはできません。
出発後の延長:通算2か月まで延長可能。
観光・出張などの短期旅行向けに作られているため、中長期比較の対象外になります。
● 延長手続きに関する共通の注意点
1回の手続きで延長できる期間は1年までです。通算2年を超える延長は、保険会社への照会が必要です。
延長には保険会社の審査があり、保険金の請求状況や年齢などによっては延長できない場合があります。
保険の終期を過ぎてからの延長はできません。
延長申請は“保険終期日の2か月以内”に行う必要があります(逆に2か月以上前には申請不可)。
年齢が70歳以上の場合は、どの目的でも延長上限が通算2か月に制限されます。
たびほ(T@BIHO)の口コミ・評判 — メリットと注意点
利用者からの高評価
「たびほ」の公式サイトにある 「お客様の声」 では、多くの利用者が満足感を示しています。
補償内容の充実さ、Web完結の申込みやマイページでの管理の手軽さ、そしてオプションの多さ(旅行キャンセル保険や救援費用、携行品補償など)を高く評価する声が多く、初めての海外滞在や家族旅行、留学・ワーホリといった長期滞在を検討する人にとって、安心材料になっているようです。
また、ネット上のレビューでも、「旅行代金に対して割安だった」「必要な補償をカバーできた」「手続きが簡単で安心できた」といった肯定的な意見が確認できます。
利用者からの低評価
ただし、すべての人が満足しているわけではありません。ネット上には以下のような指摘も見られます:
- 「保険金請求の手続きが煩雑で、結局支払われなかった」
- 「旅行キャンセル保険の存在を知らず、キャンセル時に補償が受けられず残念だった」
- 「サポートセンターにつながりづらく、緊急時に不安だった」
- 「延長を希望したが受け付けてもらえず、対応に納得できなかった」
特に最後の「延長できなかった」という声に関しては、すでに高額な保険料を支払っている場合、保険会社側から“採算の合わない顧客”と見なされ、延長を断られたのではないか?という疑念を抱く利用者もいました。実際の理由は明示されていないものの、「継続利用したいのに拒否された」という体験が、強い不満として残るケースがあるようです。
私自身、かつて日本の保険代理店で数年間勤務し、損害保険・生命保険の提案に携わってきた立場から申し上げると、「出し渋り」や「一度保険金を請求したから延長を断る」という対応は、保険業界では最も避けるべき行為の一つです。
そもそも保険とは、いざというときに頼れる存在であるべきもの。
「何のための保険なのか?」という根本的な疑問を持たれてしまえば、信頼は一瞬で失われます。
そして、保険で一度でも嫌な思いをしたお客様は、その後二度と保険を使おうとは思わなくなるのが現実です。
残念ながら、たびほの利用者の中には、
「高額請求をした後、延長を断られた」
「補償が無制限と聞いていたのに、実際には支払ってもらえなかった」
といった体験談を語っている方もいます。
SafetyWing・ACSとは?【条件次第で“最適解”になる海外保険】

保険という仕組みは、その国の文化や医療制度によって大きく左右されます。
だからこそ、日本の保険だけを見ていては見つからない“選択肢”が、海外には存在します。
SafetyWingやACSのような海外発の保険を知ることで、あなたにとってより柔軟で適した保険が見つかる可能性が高まります。
SafetyWing(セーフティウィング)

SafetyWingは、アメリカ発のノマド向け海外旅行保険で、ドル建てで提供されています。旅行中・滞在中であってもオンラインで加入・更新でき、国境をまたいで移動するバックパッカーやワーホリ、デジタルノマドとの相性が非常に良い保険です。
SafetyWingには2つの主要なプランがあります。
- Essentialプラン(70歳未満の方が対象):最短5日間から加入可能で、短期滞在や一時的な旅行に適したプランです。ベーシックな医療補償を中心に、コストを抑えて必要最低限のカバーを希望する方向けです。月単位の“サブスクリプション形式”で契約可能なため、滞在期間の延長や短縮にも柔軟に対応できます。さらに、加入時に「40日間」「60日間」など任意の期間を指定する方法も選択可能です。
- Completeプラン(新規加入は64歳未満):12ヶ月単位の契約で、短期利用はできません。国境を越えて暮らす・働く人向けで、手厚い医療補償に加えて、メンタルヘルスケアや予防医療などのサポートも含まれる点が特徴です。支払いは月ごとにもできますが、途中で解約すると返金に制限があるため、事前によく確認することが重要です。
Essentialは70歳未満なら更新を続けられます。Completeは64歳になる前に加入すれば、年齢の上限なく更新を続けられます。
また、SafetyWing Essential には「Adventure Sports Add-on(アドベンチャースポーツ補償)」というオプションが用意されています。
このオプションを追加することで、スカイダイビング、スキューバダイビング、ラグビーなどのコンタクトスポーツを含む、一定のリスクを伴うスポーツ中の事故も補償対象に含めることが可能です。ただし、プロフェッショナルとして行う競技や公式大会・試合(例:ボクシングの公式試合など)は補償対象外となっており、あくまでレクリエーション目的・アマチュアレベルの活動が前提となります。
特に注目すべきは、Essentialプランで大人1人分の契約で10歳未満の子ども1人を無料で補償対象にできるというユニークな仕組み。家族旅行や親子での長期滞在にも非常に心強く、保険料のコストパフォーマンスがさらに向上します。
10〜39歳の若年層向けプランは特にリーズナブルで、保険料は約$62.72(4週間)からと手頃。個人でも家族でも、柔軟で経済的な海外保険を探している方に最適な選択肢です。
SafetyWing Essentialプラン保険料(4週間)
| 年齢層 | 北米以外 | アメリカを含む |
|---|---|---|
| 10〜39歳 | $62.72 | $116.20 |
| 40〜49歳 | $102.76 | $191.24 |
| 50〜59歳 | $161.28 | $314.72 |
| 60〜69歳 | $218.96 | $429.52 |
※2026年10月時点。大人1名につき10歳未満の子ども1名まで無料で加入可能です(大人1人あたり1名、最大2名まで)。
※4週間以降は1日単位で保険料が増減します。例えば、10〜39歳で30日は約$67.20、31日では約$69.44となります。
※SafetyWingの北米料金はアメリカのみが対象で、カナダは通常料金です。
👇数日〜1年の旅・ワーホリなら|SafetyWing Essentialの徹底解説と申し込み方法はこちら
SafetyWing Completeプラン保険料(月額)
| 年齢層 | 月額(通常料金) |
|---|---|
| 18歳未満 | $118.50 |
| 18〜39歳 | $177.50 |
| 40〜49歳 | $253.50 |
| 50〜59歳 | $380.50 |
| 60〜64歳 | $681.50 |
※Completeは12か月単位の契約です。保険料は月払いもできますが、途中解約や短期の調整には向いていません。そのため、この記事の保険料比較(3か月・6か月・1年)には含めていません。
※2026年10月時点。年払いにすると10%割引になります。
Completeのいちばんの強み:国をまたいでも、1つの保険のまま
Completeは、1年のあいだに何か国を移っても、国が変わるたびに保険を買い直す必要がありません。移動のたびに連絡する必要もなく、保険料も変わりません。日本への一時帰国中の治療も補償されます。「この先1年、国境を越えて暮らす・働く」という人にとって、これがCompleteを選ぶいちばんの理由です。
国をまたいでも1つの保険のままって、具体的にはどんな人に便利なんですか?
少し極端な例ですが、ヨットで国から国へ旅をしている人もいるんです。天候しだいで、いつ・どの国に入るかが変わってしまいますよね。多くの海外旅行保険は申し込むときに行き先と日程を決める必要がありますが、Completeなら予定が変わっても保険はそのままです。
予定どおりにいかない旅ほど、ありがたい保険なんですね!
ただし、1つの国に1年住む使い方には注意
Completeでは、12か月のうちいちばん長く滞在する国を「居住国」として加入します。ところが、留学・ワーホリ先として人気のアメリカ・カナダは居住国にできません(アイルランド・UAEなども同じです)。そのため、日本からアメリカやカナダへ1年間留学・赴任する場合は、Completeには加入できません。また、アメリカ・香港・シンガポールに30日を超えて滞在する場合は、申し込み時に有料オプションを付ける必要があります(あとからは付けられません)。
👇この先1年、国をまたいで暮らす方へ|SafetyWing Completeの徹底解説と申し込み方法はこちら
ACS(Assurances Courtages et Services)

ACSはフランス・パリに本社を構える保険会社で、ユーロ建てで1回の契約が8日間〜12か月(Globe Partnerは更新で最長3年)の、短期〜中長期滞在に対応した海外旅行保険を提供しています。用意されているのは2つのシンプルなプランで、旅行者のニーズに合わせて選択可能です。
ACSには2つの主要なプランがあります。加入条件における主な違いは年齢制限のみです。
- Globe Partner (40歳未満の方が対象):若年層向けのリーズナブルな海外旅行保険です。
- Globe Traveller (66歳未満の方が対象):中高年の長期旅行者向けでより手厚く幅広い補償を希望する方用です。このプランでは、補償額を「€150,000」「€300,000」「€500,000」の3つから選択できますが、北米(アメリカ・カナダ)に渡航する場合は、最高額である€500,000を選ぶ必要があります。
Globe Travellerには、リスクスポーツを補償対象に追加できるオプションが用意されています(Globe Partnerにはありません)。
このオプションを利用することで、登山・スキー・スノーボード・ダイビングなど、一定のリスクを伴うスポーツ中の事故も補償対象に含めることが可能です。
ACSの保険期間と更新について
ACSの保険は、契約時に保険期間(8日〜12ヶ月)を最初に指定する方式です。
途中で解約しても、原則として保険料は返金されません。
延長は可能ですが、自動更新ではなく手動での手続きが必要です。更新できるのは、Globe Partnerが2回まで(最長3年)、Globe Travellerは複数の契約を合わせて合計12か月までです。
また、契約と契約のあいだに期間が空くと、新たな契約に8日間の待機期間が発生することもあるため注意が必要です。
SafetyWingのような「4週間ごとの柔軟な更新」はできないため、ある程度の滞在期間を見越して契約し、延長がありそうな場合はその分も計画に入れておくことが大切です。
ACS Globe Partner / Globe Traveller — 保険料(月額)
いずれのプランも対象年齢内であれば、年齢にかかわらず保険料は一律となっています。これは、年齢が上がると保険料も上がる日本の海外旅行保険や SafetyWing とはまったく異なる特徴です。年齢による保険料の差がないため、特に中高年層にとってはコスト面で有利な選択肢となる場合があります。
| プラン | 補償額 | 北米以外 | 北米 |
|---|---|---|---|
| Globe Partner | €300,000 | €45(アジア €43) | €83.20 |
| Globe Traveller | €150,000 | €81(アジア €61) | – |
| Globe Traveller | €300,000 | €85.05(アジア €64.05) | – |
| Globe Traveller | €500,000 | €89.10(アジア €67.10) | €148.50 |
※2026年10月時点。日本在住の場合の保険料(月額)で、契約期間に比例します(例:Globe Partner・北米以外の1年=€540)。お住まいの国によって保険料は変わります。
※参考レート:1ユーロ=180円
※Globe Travellerは北米向けに限り€500,000プランのみ選択可能です。56歳以上で北米へ渡航する場合は月€280.01となり、加入できるのは最長3か月までです。
※Globe Travellerは、同じ家族3人以上で加入すると10%割引になります。
👇ACSの徹底解説と申し込み方法はこちら
SafetyWing と ACS の共通の強み:海外滞在中でも新規加入・延長が可能
SafetyWing と ACS に共通する最大の強みは、「すでに海外にいる状態でも保険に加入・延長ができる」という柔軟さです。
- 日本を出発したあとでも、新規契約ができる
- 現地で生活を始めてからでも、保険の加入・延長が可能
- 世界中どこにいても、ネット環境さえあればオンラインで手続きが完了
- 今すでに海外に滞在している人が、日本へ一時帰国する場合や、別の国に移動する場合にも対応できる
つまり、「旅先で保険を切らしてしまった」「現地で延長したい」「次の国に行く前に保険を切り替えたい」といった状況にも対応できる、海外発保険ならではの自由度が大きな魅力です。
これは、日本の海外旅行保険(たびほ・たびとも等)にはない、決定的な違いです。
たびほはあくまで日本国内にいるうちに契約を完了させる必要があり、出発後は一切加入できません。
そのため、SafetyWing や ACS は、予定が流動的なバックパッカーやノマドワーカー、長期滞在者にとって非常に実用的で心強い選択肢となります。
あなたが選ぶべき保険ー条件で絞られるー
中長期の海外旅行保険選びでは、「保険料」や「補償内容」を比較するまでもなく、最初の条件だけで選択肢がほぼ決まってしまうケースが多いのが特徴です。
ここでは、補償内容や数字を見る前に“あなたが自動的に選ぶべき保険”を整理します。

結局、どれを選べばいいんですか? 比較しても違いが分かりにくくて…。
まずは「条件」だけでほぼ決まってしまうパターンを見てみましょう。
数字の比較はその後でOKです。
① 70歳以上の方 → 2か月以内なら「たびほ」
わし、70超えとるけど…まだ入れる海外保険ってあるんかいな?
「たびほ」なら観光目的で99歳まで加入できます。ただし、2か月以内の旅行に限られるんです。
海外発の保険には、明確な年齢制限があります。
- SafetyWing:プランにより 0〜69歳 または 0〜64歳まで
- ACS:プランにより 0〜39歳 または 0〜65歳まで
つまり 70歳(SafetyWing)、66歳(ACS)以上の方は SafetyWing/ACS に加入できません。
一方、たびほは観光目的なら99歳まで加入可能です。ただし、観光目的の新規契約は31日まで、出発後の延長を含めても最長2か月です。留学・ロングステイ・駐在の目的で加入できるのは69歳までです。
そのため、70歳以上の方が2か月を超えて海外に滞在する場合は、今回比較している3社では対応できません。他社の長期プランや、現地の保険を検討する必要があります。
② 2カ月を超える“観光・商用”の海外旅行 → SafetyWing / ACS
たびほ(通常の観光・商用プラン)は:
- 新規契約:最長 31 日
- 出発後の延長:最大 2 カ月まで
➡ 観光・商用目的で “2カ月を超える” 海外滞在は、たびほではカバー不可。
そのため、
- 3カ月〜12カ月の観光滞在
- 長期の海外ワーケーション
- 観光しながら複数国を回る長期旅
こうした場合は、
SafetyWing か ACS のどちらかを選ぶしかありません。
これは補償内容や保険料以前の「仕組みの違い」によって決まります。
③滞在期間の変更に備えたい→SafetyWing
中長期の海外旅行保険では、最初に「どれくらい滞在するか」を決めて契約するのが基本です。
これは例外ではなく、ほとんどの保険がそういう仕組みになっています。
今回比較している3つの保険でも同様です。
- たびほ:契約時に日数を確定する必要があり、出発後の延長には上限がある
- ACS:契約時に滞在期間を申告。途中解約しても保険料が戻らないのが原則
つまり、「何カ月滞在するか分からない」「途中で帰国するかもしれない」という人にとっては、
どちらも使いにくい仕組みです。
この点で仕組みがまったく異なるのが、SafetyWing の Essential プランです。
- 4週間ごとの自動更新(サブスクリプション形式)
- 契約時に滞在期間を確定する必要がない
- 帰国や滞在終了が決まった時点でキャンセルすれば、それ以降の保険料は発生しない
「どこまで滞在するか分からない」
「途中で切り上げる可能性がある」
こうした条件に明確に対応できるのは、この3つの中では SafetyWing Essential しかありません。
なお、ACS も手動で延長手続きを行うことで、滞在の延長に対応することは可能です。
SafetyWing のように自動更新ではありませんが、「出発後の延長が完全に不可能」というわけではなく、ある程度柔軟性があると言えるでしょう。
④ 現地到着後の加入 → SafetyWing(Essential)/ ACS
出国前に保険加入をうっかり忘れてしまった。
あるいは、最初に契約していた保険が途中で切れてしまった。
このような場合、現地に到着後に保険へ加入する必要があります。しかし、TABIHO(たびほ)など日本の保険は、原則として出国前の契約完了が必須。つまり、現地に着いてからでは申し込めない仕様になっています。
そんなケースに対応できるのは、今回取り上げている保険の中では以下の2つだけです:
- SafetyWing(Essential プラン/Completeプラン)
- ACS(Globe Partner / Globe Traveller)
SafetyWing(Essential)は、申込み・決済が完了した時点で即日補償がスタートします。
スピードが求められる状況では、このプランが唯一の現実的な選択肢です。
また、SafetyWing の Complete プランも現地からの加入が可能ですが、以下の点に注意が必要です:
- 補償開始日は「毎月1日」または「15日」のいずれかから
- 契約は原則12か月単位(途中解約には制限あり)
- 加入の審査に最大10日かかる
短期利用や不確定な滞在予定には適さないため、このケースでは基本的に除外されるべき選択肢です。
一方、ACS の両プランも現地からの加入が可能ですが、契約から8日間の「待機期間」があります。その期間中に発生した病気・ケガなどは補償対象外です。
⑤ 海外からの加入 → SafetyWing(Essential)/ ACS
現在すでに海外に住んでいて、そこから別の国へ中長期で滞在・旅行に出かける。
そんなケースでは、SafetyWing または ACS のいずれかを選ぶことになります。
なぜなら、TABIHO(たびほ)など日本の保険は「出国前の契約」が原則だからです。
つまり、日本をすでに離れている状態では、日本の海外旅行保険には新規加入できません。
⑥ 1年以上の滞在 → SafetyWing / たびほ(留学・駐在・ワーホリ・ロングステイ)/ ACS Partner(39歳以下)
1年以上の海外滞在を前提にする場合、選べる保険はほぼ自動的に絞られます。
目的が観光やノマド生活なら、1年を超える滞在に現実的に対応できるのはSafetyWingです。目的が留学・駐在・ワーキングホリデー・ロングステイなら、たびほも1年ごとの延長で長期の滞在に対応できます。
- SafetyWing Essential
4週間ごとのサブスクリプション形式のため、結果的に1年以上の滞在にも対応可能。
滞在期間が未確定な長期滞在・ノマド生活との相性が最も良いプランです。 - SafetyWing Complete
原則12か月単位の契約。
この先1年、国をまたいで暮らす・働く予定がある人向けです。留学・駐在など1つの国に腰を据える場合は、まず滞在国の保険を検討しましょう。途中解約や短期調整には不向きです。
一方、ACSは1回の契約が最長12か月です。Globe Partnerは途切れずに更新すれば2回まで(最長3年)続けられますが、Globe Travellerは複数の契約を合わせても合計12か月までです。そのため、40歳以上で1年を超えて続けて滞在する場合、ACSは使えません。
また、日本の保険であるたびほは、新規契約は最長1年ですが、マイページから1年ごとに延長できます(審査あり)。延長できる上限は、留学・駐在が最長5年、ワーキングホリデーが最長3年、ロングステイが最長2年です。観光目的の場合は、延長しても最長2か月までです。
⑦ 気ままに国境をまたぐ旅 → SafetyWing / ACS

次どこ行くか、現地着いてから決めたいんだよね。
あ、日本の保険じゃ無理か…。
そんなスタイルなら、SafetyWing や ACS が断然おすすめですよ!
「たびほ」をはじめ、日本の保険商品にある“見えにくい前提”
日本の保険会社が提供する海外旅行保険には、ある重要な前提条件があります。
それは、「日本国内にいる間に契約を完了しなければならない」という点です。
このルール自体は明文化されており、ほぼすべての日本の保険会社で共通しています。
その結果として、以下のような要素を 出国前に決めておく必要があります:
- 滞在する国
- 保険に加入する期間
- 渡航の目的
つまり、日本を出た後で滞在先を変更したり、保険期間を延長したりできるかどうかは、保険会社によって判断が分かれやすく、グレーゾーンになってしまうのです。
出国後の変更が「絶対にダメ」と言われているわけではありませんが、補償されるかどうかがはっきりしない状況では、どうしても加入者にとって不安が残ります。
たとえば、以下のような旅のスタイルには、こうした「事前確定型」の保険はそもそも馴染みにくいと言えるでしょう。
- 世界を転々とするバックパッカー
- 複数国をまたぐノマドワーカー
- ワーホリ中に数カ国を移動予定の方
- 状況に応じて早めの帰国や滞在延長を考えている方
- 計画変更の多い自由な長期旅行者
保険は「不安を減らすため」にあるもの
そもそも保険は、「不測の事態に備えるために加入するもの」です。
ところが、加入してもなお“補償されるかどうか分からない”不安が残るようでは、本末転倒です。
SafetyWing・ACSは、その“安心感”を前提に設計されている
海外保険会社である SafetyWing や ACS は、こうした不安をあらかじめ解消できるような設計になっています。
- 海外滞在中でも新規加入・延長が可能
- 日本国外からでも契約できる
- 渡航先の変更にも柔軟に対応
- 国境をまたいでも補償が継続しやすい
➡ つまり、「旅をしながら柔軟に動きたい」「後から変更が出るかもしれない」といった中長期の旅のスタイルには、SafetyWing や ACS のほうが根本的に合っています。
こうした 国をまたぎながら、予定を決めすぎない旅 では、
出発前に条件を固定する日本の海外旅行保険は、どうしても使いにくくなります。
出発前契約の制約について
中長期旅行者向けの保険比較という全体のバランスを考え、本記事では「出発前契約」の問題をあえて簡潔に書いていますが、実はかなり重要なポイントです。
この“出国前に契約を完了しなければならない”という前提が、自由な旅にどう影響するのかを深掘りした記事を別で公開しています。
特に、ワーキングホリデーやバックパッカー、ノマドのように予定が流動的な旅をしている方には、きっと役立つはずです👇
⑧ 日本語対応が必須 → たびほ 一択
海外でのトラブル時に、日本語でのサポートが必須という方は、選べる保険はほぼ自動的に決まります。この条件に確実に対応しているのは、ジェイアイ傷害火災保険(たびほ)」だけです。
SafetyWing や ACS などの海外発保険は、サポート・書類・保険金請求を含め、基本的に英語対応が前提となっています。医療機関とのやり取りや、緊急時の連絡、請求書類の提出までをすべて英語で行う必要があるため、語学面に不安がある方には現実的とは言えません。
⑨ 英語での対応を希望 → SafetyWing / ACS
海外にある程度長く滞在していると、病院での診察や説明、書類のやり取りは自然と英語が前提になります。その状態で、保険の手続きだけ日本語に切り替わると、かえって手間に感じるようになるものです。
こうした「すでに英語環境に慣れている人」にとっては、医療機関とのやり取りから保険会社への連絡・請求までを、最初から最後まで英語で完結できる海外発の保険の方が、実務的に楽だと感じやすいでしょう。
一方で、
「せっかく海外にいるのだから、保険のやり取りも含めて英語に挑戦したい」
「英語学習の一環として、実践の場にしたい」
という人もいます。
その場合も、日本語対応が前提の保険より、英語でのコミュニケーションが標準となっている海外保険の方が、経験として得られるものは大きくなります。
今回取り上げている中では、SafetyWing と ACS が、この2つのタイプのどちらにもフィットします。
なお、ACSは英語に加えてフランス語対応も可能なため、フランス語圏での滞在を予定している場合には、より相性の良い選択肢になります。
保険と医療の英語
なお、
「英語での対応にチャレンジしてみたい」
「保険まわりのやり取りも含めて、実践的に英語を身につけたい」
という方は、こちらの記事もぜひ参考にしてください。
👉 海外保険・病院対応で使える英語まとめ
こちらの記事では、
- 海外旅行保険に関する基本的な英語表現
- 病院でのやり取りや、症状の伝え方
- 実際の医療現場で使えるフレーズ
- ちょっと緊張が和らぐ「病院で使える英語ジョーク」
などを、これから海外保険を使う人向けにまとめています。
補足としてお伝えしておくと、保険や医療に関わる英語は、日常英会話とは少し性質が異なります。専門用語や独特の言い回しが多く、なぜか日本の英語教育ではあまり扱われてこなかった分野でもあります。最初は戸惑うかもしれませんが、そのぶん実用性は非常に高く、英語学習の題材としてはかなり優秀です。
すでに海外に目を向けている皆さんには、アメリカ在住20年以上の経験から、保険まわりの英語に早めに慣れておくことを強くおすすめします。海外在住、特にアメリカでは、保険会社とのやり取りは日本にいるときとは比べものにならないほど頻繁に発生します。医療費も高額なため、言葉の問題で「補償されると思っていたものが対象外だった」となると、金銭的なダメージは非常に大きくなります。
だからこそ、保険と医療に関わる英語を早めに身につけておくことは、安心面でも実務面でも、長期的に見て大きなメリットになります。
日本・アメリカ・ヨーロッパ|海外旅行保険の補償内容の違い
保険商品の補償内容は、その国の文化的な価値観や医療制度・社会システムの影響を非常に強く受けて設計されています。「死亡補償をどこまで重視するのか」「訴訟リスクにどれほど備えるのか」「治療費に上限を設けるのか」といった判断には、国ごとの考え方の違いがはっきりと表れます。
こうした文化的・医療的背景の違いが最も顕著に現れるのが、まさにこの“補償内容”です。
そこでこのセクションでは、たびほ(日本)・SafetyWing(アメリカ)・ACS(ヨーロッパ)の3つの海外旅行保険について、補償内容の特徴と、その裏にある設計思想の違いを整理します。
これらの背景を理解することで、単なる金額比較ではなく、「自分は何に備えたいのか」「どの価値観に近い保険なのか」という視点から保険を選べるようになります。コストパフォーマンスだけでは見えてこない、本質的な違いに注目してみましょう。
補償内容比較
たびほは、料金表と同じ「プラン例」の補償(たびほ・たびほプライム)を表示しています。ACS Globe Travellerは最大補償額の€500,000を表示しています。
| 補償項目 | たびほ (プラン例) | たびほプライム | SafetyWing Essential | SafetyWing Complete | ACS Globe Partner | ACS Globe Traveller (€500,000) |
|---|---|---|---|---|---|---|
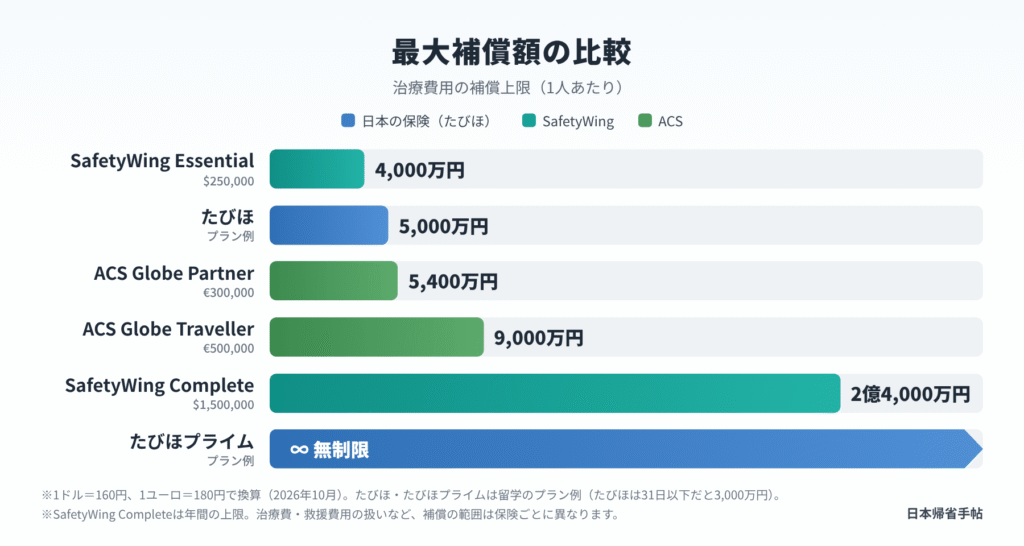
| 治療・救援費用 | 5,000万円 | 無制限 | 約4,000万円($25万) +緊急搬送 約1,600万円($10万・生涯上限) | 約2.4億円($150万/年) +緊急搬送 約1,600万円($10万・生涯上限) | 約5,400万円(€30万) 救援は上限内で実費 | 約9,000万円(€50万) 救援は上限内で実費 |
| 緊急歯科治療 | 対象外(留学目的) | 対象外(留学目的) | 約16万円($1,000、痛みの緩和のみ) | オプション | 約5.4万円(€300) | 約5.4万円(€300) |
| 個人賠償責任 | 1億円 | 1億円 | なし | なし | 約8.1億円(€450万、免責€100) | 約8.1億円(€450万) |
| 携行品損害 | 生活用動産 50万円 | 生活用動産 100万円 | 預けた荷物の紛失のみ 約48万円($3,000、1点$500) | 預けた荷物の紛失 約48万円($3,000) 盗難 1点 約16万円($1,000) | 行き・帰りの移動中のみ 約21万円(€1,150) | 約36万円(€2,000) 旅行中の盗難も条件付きで補償 |
| 手荷物遅延 | 10万円 | 10万円 | なし | なし | なし | 約2.7万円(€150、24時間以上) |
| 旅行の遅延 | 航空機遅延 2万円 | 航空機遅延 2万円 | 約1万円(3〜8時間 $60) 約2.4万円(8時間以上 $150) | 約1万円(3時間 $60)〜 1日 約2.4万円($150) | なし | なし |
| 傷害死亡 | 3,000万円 | 3,000万円 | 約400万円($2.5万・生涯上限) | 記載なし | 約144万円(€8,000) | 約180万円(€1万) |
| 後遺障害 | 3,000万円 | 3,000万円 | 最大 約400万円($2.5万) | 記載なし | 約540万円(€3万) | 約900万円(€5万) |
| 疾病死亡 | 1,000万円 | 1,000万円 | なし (遺体搬送 $2万・現地埋葬 $1万) | なし (遺体搬送 $10万) | 約18万円(€1,000) | 約18万円(€1,000) |
| 保険料の例 (1年・39歳以下・イギリス) | 205,890円 | 252,350円 | 約130,458円 | 約340,800円 | 97,200円 | 192,456円 |
※2026年10月時点。換算レート:1ドル=160円、1ユーロ=180円
※SafetyWingは公式サイトの補償一覧より。Completeの傷害死亡・後遺障害は公式サイトに記載がありません。
※SafetyWing Completeは12か月契約です(保険料は月額$177.50×12か月)。
補償内容からわかる「保険設計」の違い
保険の補償内容は、文化・価値観の違いがそのまま反映されています。
今回作成したテーブルを見ると、たびほ(日本)、SafetyWing(米国)、ACS(欧州)は、ただ数値が異なるだけでなく、根本的な価値観の違いが補償内容に明確に表れています。
以下では、特に違いが大きい2項目に絞って、
「なぜこんな差があるのか?」を含めて解説します。
個人賠償責任(対人・対物)の補償額の違い
● TABIHO:1億円
● SafetyWing:なし(賠償責任の補償はありません)
● ACS:約8.1億円(€4,500,000)
最も差が大きい項目です。
🔹 なぜ欧州(ACS)は “8億円超” と異常に高いのか?
理由は明確です。
- ヨーロッパは訴訟・賠償金額が極めて高額になる文化
- 自転車事故でも数千万円レベルの賠償例が珍しくない
- 人身事故では数億円の請求が普通に発生する国もある
➡ そのため、個人賠償だけは日本よりもはるかに厚く設計せざるを得ない という背景があります。
👉 イタリアやフランスをはじめ、ヨーロッパ圏はこのような高額賠償のリスクが日常的に存在するため、欧州に渡航予定の方はACSの保険を候補に入れておくと安心です。
郷に入っては郷に従えです。
訴訟がこのレベルになるって日本人にはない感覚
死亡補償(傷害死亡・疾病死亡)における文化差
● たびほ:1,000万〜3,000万円
● SafetyWing Essential:約400万円($25,000、傷害死亡のみ)
● ACS:18万円〜180万円(€1,000〜€10,000)
死亡補償は、日本が圧倒的に高く、海外は非常に低額です。
死亡補償って、1,000万とか2,000万とかあるのが普通ですよね?
正直、どの海外旅行保険もそれくらいあると思ってました。
それ、実はかなり“日本的な感覚”なんです。
たとえば ACS だと、死亡補償は 18万円〜180万円 くらいしかありません。
日本人の感覚からすると、ちょっと信じられない金額ですよね。
なぜ日本だけ死亡補償が大きいのか?
日本は
- “もし自分が死んだら家族にお金を残したい”
- 生命保険を重視する文化
- 「死亡時の保障額」が保険加入の決め手になりやすい
という価値観が強い。
➡ そのため、海外旅行保険でも自然と 死亡補償が大きく設定 されます。
また、日本では医療費の自己負担が比較的軽いため、「自分の治療費の心配」よりも「残される家族への備え」を優先する心理的余裕が生まれやすいという背景もあります。
なぜSafetyWing・ACSは死亡補償が低い?
欧米は文化的に真逆です。
- 自分が死んだ後のことより、生きている間の医療や賠償を重視
- 死亡補償は“生命保険”の領域と切り分けられている
- 旅行保険に死亡補償を求める人がほぼいない
アメリカの医療費は世界的に見ても非常に高額です。大きな病気や事故に遭えば、1回の入院や手術で自己破産に追い込まれることも決して珍しくありません。
そのため、旅行保険でも
- 死亡時の家族支援よりも
- 「自分自身が医療費で人生を壊さないこと」
が最優先されます。
特に若年層にとっては、死亡補償よりも医療補償を手厚くして「今の自分を守る」という発想の方が合理的です。
この設計思想は、後述のコストパフォーマンス比較でも顕著に表れており、
- 保険料を抑えつつ
- 最大補償額はしっかり確保する
という、合理的かつ実践的な構造が見てとれます。

確かに……この世を去った後のことより、今を生きる自分を守るって、ある意味いちばん合理的な考え方かもしれないですね。
ただ、欧米の保険が死亡補償を小さく設定しているからといって、「家族への配慮がない」というわけではありません。
むしろ、「死後に遺産を残す」文化よりも「迷惑はかけない」文化が色濃く反映されています。
- 遺体搬送費用(Repatriation)はしっかり補償
- 遺体の本国送還や簡単な葬儀に必要な費用はカバー
- 家族に経済的負担をかけないことを重視
こうした設計は、「残す」よりも「抱えさせない」という欧米的な価値観に基づいているといえるでしょう。
あなたが選ぶべき保険ー補償内容から考えるー
①補償上限“無制限”の安心感が欲しい→たびほ一択
無制限の補償が本当に必要になるケースはごく稀かもしれませんが、それでも、万が一に備えてしっかりと準備しておきたいという方には、「たびほプライム」が安心の選択肢です。今回比較した3社の中で、無制限補償を提供しているのは「たびほ」のみで、SafetyWingやACSでは十分に大きいとは言え、補償額に上限が設定されています。
②万が一の場合に家族に大きなお金を残したい方→たびほ一択
海外滞在中に万が一のことが起きた場合、家族にまとまった金額を残したいという考え方を重視するなら、選択肢は明確です。
この条件に当てはまるのは、たびほ 一択となります。
海外発の保険(SafetyWing・ACS)と比べると、傷害死亡補償額が大きく設定されているのは日本の保険の特徴です。そのため、「自分に何かあったとき、遺された家族の生活を金銭面でしっかり支えたい」という目的がある場合、たびほを選ぶ理由は非常に分かりやすいと言えます。

万が一のとき、家族にお金を残したいんですよね…。だから死亡補償は大事で。
一方で、すでに十分な生命保険に加入している方であれば、海外旅行保険における死亡補償額をそこまで重視しなくても問題ないケースもあります。
その場合は、治療費や実用性、更新のしやすさなど、別の軸で保険を選ぶという判断も十分に合理的です。

わたしはまず自己破産しないように、医療費に備えたいって感じかな。
③ヨーロッパ旅行の対人賠償リスクに備えたい方→ACS一択

ACSの保険は、対人賠償責任補償が最大で€4,500,000(約8億円)と非常に手厚く設定されています。これは、ヨーロッパ特有の高額な対人賠償文化を反映した設計です。
たとえば、自転車走行中に歩行者にぶつかった場合など、フランス・ドイツなどでは数百万円〜数千万円規模の請求が発生することも珍しくありません。
日本やアジア圏では考えにくいレベルの損害請求に備えるため、ヨーロッパ旅行・滞在時にはACSの補償が非常に現実的かつ合理的な選択となります。
対人賠償がこのレベルになるのは日本人には全くない感覚
④リスクスポーツ補償→SafetyWing(Essential) / ACS
SafetyWing Essential プランとACSの両プランは、スキーやスノーボードなどのリスクスポーツをオプションで補償対象にできます。
たびほでは、これらの活動が補償対象に含まれるかどうかが明確に記載されていない、または対象外となる可能性があるため、実際に補償されるかどうかが不透明な「グレーゾーン」になりがちです。
その点、海外保険は明確に「追加料金を支払えば補償される」と規定されており、ウィンタースポーツや登山、ラグビーや柔道の海外遠征、アウトドアアクティビティを積極的に楽しみたい方には、安心して選べる保険となっています。
あなたが選ぶべき保険ーコスパから考えるー
中長期の保険は「どこから加入するか」「どれくらい滞在するか」でほぼ決まってきます。そのうえで、「この保険で本当にコスパは悪くない?」と最後に数字で確認するのが安心につながります。
中長期の保険選びは、これまで見てきたように「出発条件」「保険の設計思想」「補償内容」など、数字では測れない要素によって選択肢がほぼ自動的に決まるケースが多くなります。
しかし、そのうえで――
「保険料に対して、どれだけ補償されるのか」
つまり コストパフォーマンスが悪すぎないかどうか を、最後にチェックしておくのはとても大切です。
このセクションでは、
「最大補償額」と「保険料」のバランス(=コスパ)をシンプルに確認するため、
「保険料1万円あたりの最大補償額」 という指標で各社プランを比較しています。
為替の影響を受けず、純粋な比率で比較できるこの方法は、最終的な判断の補助材料として非常に有効です。
また、この比較を通じて見えてくるのは、それぞれの保険が どのような価値観や文化背景で設計されているか という点でもあります。
たとえば、SafetyWing は死亡補償を抑える代わりに、医療費に重点を置く「実用本位・合理主義的」な設計になっています。
このように、コスパ比較は「おまけの数字」ではなく、選んだ保険が自分の目的や価値観に合っているかを数値からも確認する、最後のステップとして活用できます。
以下の図では、各保険の最大補償額の違いを視覚的に比較しています。
3社共通の保険料設定 北米は「追加料金地域」
保険料について3社に共通する特徴として、渡航先が北米の場合は保険料が上がります。
医療費が世界的に見ても極端に高いアメリカやカナダでは、どの保険会社もリスクを織り込んだ料金設定となり、保険料は割高になります。
このため、中長期の海外旅行保険を比較する際には、渡航先が「北米かどうか」が、コスパを大きく左右する重要な前提条件になります。
北米の定義(たびほ・SafetyWing・ACSの比較)
ただし注意したいのは、「北米」の定義が保険会社によって異なるという点です。
- たびほ
北米とは「アメリカおよびカナダ」を含む地域として扱われています。 - SafetyWing(セーフティウィング)
北米の定義は「アメリカ(U.S.)のみ」で、カナダは通常地域扱いとなります。
そのため、カナダ渡航では北米追加料金が発生しません。 - ACS(エーシーエス)
北米とは「アメリカ+カナダ」を含むエリアとして定義されています。
つまり、たびほとACSではアメリカ・カナダの両方で保険料が上がるのに対し、SafetyWingではアメリカのみが追加料金対象となります。この違いが、特にカナダ渡航時のコストパフォーマンスに大きな差を生む要因です。
※補足
なお、SafetyWing の Complete プランについては、追加料金の対象がアメリカに加えて
香港・シンガポールも含まれます。
これらの地域では北米と同等の高額医療地域として扱われるため、Essential プランとは条件が異なる点に注意が必要です。
比較の前提
ここからは、中長期の滞在で多い3か月・6か月・1年の保険料を、行き先別に比較します。比較の条件は次のとおりです。
- すべて日本在住の方が日本から出発する場合の保険料(2026年10月時点/1ドル=160円、1ユーロ=180円)
- たびほ:公式サイトのプラン例と同じ補償(治療・救援5,000万円 など)
- SafetyWing Essential:4週間単位の料金から、3か月=13週、6か月=26週、1年=52週で計算
- ACS:39歳以下はGlobe Partner(€300,000)、40歳以上はGlobe Traveller(€500,000)
- SafetyWing Completeは12か月契約のため、この比較には含めていません
行き先別の保険料比較(3か月・6か月・1年)
いずれの表も、上から3か月・6か月・1年の保険料です。太字はACSのプラン名です。
イギリス(ヨーロッパ)への渡航
| 〜39歳 | 40〜49歳 | 50〜59歳 | 60〜69歳 | |
|---|---|---|---|---|
| たびほ | 3か月 46,240円 6か月 98,800円 1年 205,890円 | 3か月 46,240円 6か月 98,800円 1年 205,890円 | 3か月 60,970円 6か月 137,220円 1年 277,990円 | 3か月 69,810円 6か月 160,270円 1年 320,600円 |
| SafetyWing Essential | 3か月 32,614円 6か月 65,229円 1年 130,458円 | 3か月 53,435円 6か月 106,870円 1年 213,741円 | 3か月 83,866円 6か月 167,731円 1年 335,462円 | 3か月 113,859円 6か月 227,718円 1年 455,437円 |
| ACS | Partner 3か月 24,300円 6か月 48,600円 1年 97,200円 | Traveller 3か月 48,114円 6か月 96,228円 1年 192,456円 | Traveller 3か月 48,114円 6か月 96,228円 1年 192,456円 | Traveller(65歳まで) 3か月 48,114円 6か月 96,228円 1年 192,456円 |
オーストラリア(オセアニア)への渡航
| 〜39歳 | 40〜49歳 | 50〜59歳 | 60〜69歳 | |
|---|---|---|---|---|
| たびほ | 3か月 56,300円 6か月 121,680円 1年 216,660円 | 3か月 56,300円 6か月 121,680円 1年 216,660円 | 3か月 76,240円 6か月 166,530円 1年 299,100円 | 3か月 87,400円 6か月 193,450円 1年 348,580円 |
| SafetyWing Essential | 3か月 32,614円 6か月 65,229円 1年 130,458円 | 3か月 53,435円 6か月 106,870円 1年 213,741円 | 3か月 83,866円 6か月 167,731円 1年 335,462円 | 3か月 113,859円 6か月 227,718円 1年 455,437円 |
| ACS | Partner 3か月 24,300円 6か月 48,600円 1年 97,200円 | Traveller 3か月 48,114円 6か月 96,228円 1年 192,456円 | Traveller 3か月 48,114円 6か月 96,228円 1年 192,456円 | Traveller(65歳まで) 3か月 48,114円 6か月 96,228円 1年 192,456円 |
韓国(アジア)への渡航
| 〜39歳 | 40〜49歳 | 50〜59歳 | 60〜69歳 | |
|---|---|---|---|---|
| たびほ | 3か月 37,060円 6か月 78,340円 1年 168,940円 | 3か月 37,060円 6か月 78,340円 1年 168,940円 | 3か月 48,770円 6か月 108,330円 1年 239,770円 | 3か月 55,800円 6か月 126,330円 1年 282,290円 |
| SafetyWing Essential | 3か月 32,614円 6か月 65,229円 1年 130,458円 | 3か月 53,435円 6か月 106,870円 1年 213,741円 | 3か月 83,866円 6か月 167,731円 1年 335,462円 | 3か月 113,859円 6か月 227,718円 1年 455,437円 |
| ACS | Partner 3か月 23,220円 6か月 46,440円 1年 92,880円 | Traveller 3か月 36,234円 6か月 72,468円 1年 144,936円 | Traveller 3か月 36,234円 6か月 72,468円 1年 144,936円 | Traveller(65歳まで) 3か月 36,234円 6か月 72,468円 1年 144,936円 |
北米(アメリカ・カナダ)への渡航
| 〜39歳 | 40〜49歳 | 50〜59歳 | 60〜69歳 | |
|---|---|---|---|---|
| たびほ | 3か月 62,880円 6か月 129,080円 1年 232,520円 | 3か月 62,880円 6か月 129,080円 1年 232,520円 | 3か月 85,390円 6か月 177,910円 1年 323,030円 | 3か月 97,050円 6か月 207,220円 1年 377,360円 |
| SafetyWing Essential | 3か月 60,424円 6か月 120,848円 1年 241,696円 | 3か月 99,445円 6か月 198,890円 1年 397,779円 | 3か月 163,654円 6か月 327,309円 1年 654,618円 | 3か月 223,350円 6か月 446,701円 1年 893,402円 |
| ACS | Partner 3か月 44,928円 6か月 89,856円 1年 179,712円 | Traveller 3か月 80,190円 6か月 160,380円 1年 320,760円 | Traveller(55歳まで) 3か月 80,190円 6か月 160,380円 1年 320,760円 56歳以上:3か月 151,205円(3か月まで) | Traveller 3か月 151,205円 (6か月以上は加入不可) |
※SafetyWingの北米料金はアメリカのみが対象です。カナダへの渡航は、SafetyWingでは北米以外と同じ料金になります。
※ACS Globe Travellerで56歳以上の方が北米へ渡航する場合は、月€280.01となり、加入できるのは最長3か月までです。
ケース別「最もコスパが良い保険」
① 39歳以下 → ACS Globe Partner(すべての地域)
ACS Partnerは、どの行き先でも3社の中で最も安い保険料です。イギリス・1年では97,200円で、たびほ(205,890円)の半分以下。治療補償は約5,400万円で、たびほのプラン例(5,000万円)を上回ります。
北米でも1年179,712円で、たびほ(232,520円)より約5万円安くなります。39歳以下なら、行き先にかかわらずACS Partnerが最もコスパの良い選択肢です。
② 40〜65歳で北米以外 → ACS Globe Traveller
ACS Travellerは年齢によって保険料が変わらないため、年齢が上がるほど有利になります。イギリス・1年では192,456円。一方、たびほは40代で205,890円、50代で277,990円、60代で320,600円です。
治療補償も、たびほの5,000万円に対して約9,000万円と厚くなります。40〜65歳で北米以外に滞在するなら、ACS Travellerが保険料・補償の両面で有利です。
③ 40歳以上で北米 → たびほ
北米ではACS Travellerの保険料が上がり(1年320,760円)、56歳以上は3か月までしか加入できません。SafetyWingも40代以上では大きく割高です。
40歳以上で北米に滞在するなら、たびほが最も現実的な選択肢です。補償無制限を求めるなら、たびほプライムを選びましょう。
④ SafetyWingが有利になる2つのケース
10歳未満の子どもがいる家族:SafetyWing Essentialは大人1人につき子ども1人が無料です。たとえば39歳以下の親と子どもでイギリスに1年滞在する場合、SafetyWingは2人で約13万円。ACS Partnerは2人分で194,400円になります。
カナダに滞在する49歳以下:SafetyWingはアメリカだけを北米料金にしているため、カナダは通常料金です。39歳以下・1年では、SafetyWing約13万円、ACS Partner約18万円、たびほ約23万円となります。
1万円あたりの補償額で比較|「どれだけ守られるか」が数字でわかる
保険料1万円あたりで、どれだけの治療補償が得られるかを比べると、各保険のコスパの違いがよりはっきりします。ここではイギリス・1年の例で比較します。
| 〜39歳 | 40代 | 50代 | 60代 | |
|---|---|---|---|---|
| たびほ (5,000万円) | 約2,429万円 | 約2,429万円 | 約1,799万円 | 約1,560万円 |
| SafetyWing Essential (約4,000万円) | 約3,066万円 | 約1,871万円 | 約1,192万円 | 約878万円 |
| ACS (Partner 約5,400万円/Traveller 約9,000万円) | 約5,556万円 | 約4,676万円 | 約4,676万円 | 約4,676万円 |
※たびほプライムは補償が無制限のため、この指標では比べられません。
※2026年10月時点/1ドル=160円、1ユーロ=180円
まとめ「コスパ重視の保険選び」
中長期の保険は、まず「条件」で選択肢が絞られます。そのうえで保険料を比べると、次のように整理できます。
- 39歳以下:どの地域でもACS Globe Partnerが最も安く、補償もたびほ以上
- 40〜65歳・北米以外:ACS Globe Travellerが、たびほより安く補償も厚い
- 40歳以上・北米:たびほ(補償無制限ならプライム)
- 子ども連れ、カナダ滞在の49歳以下:SafetyWing Essential
日本語サポートや補償無制限の安心感を重視するなら、たびほ・たびほプライムも十分に合理的な選択です。
その他の補償・サービスについて
たびほ「キャンセル保険」
たびほの「キャンセル保険」は、旅行が中止になった場合に取消料・違約料の実費を補償する特約型の保険です。
通常の海外旅行保険とは別契約となっており、旅行費用に応じて補償額を設定できます。
たとえば、以下のような理由で出発できなくなった場合に、旅行代金に応じた補償が支払われます:
- 新型コロナ感染などで出発できなくなった
- 勤務先の都合で急な出勤命令が出た
- 渡航先で戦争・テロ・地震などが発生した
保険料は旅行代金に応じて変動し、
(例:旅行費用10万円の場合 → 保険料 約1,200円)
補償額は最大で旅行代金全額(実費)まで受け取ることができます。
📌 注意点
- このキャンセル保険は、たびほの海外旅行保険に自動で含まれているわけではありません。
- あくまで別契約で、出発の4日前までに申し込む必要があります。
👉 逆に言えば、他社の海外旅行保険を使っている場合でも、このキャンセル保険だけを「たびほ」で契約することも可能です。
SafetyWingのキャンセル保険
この記事で紹介している海外保険「SafetyWing」のCompleteプランには、類似の“旅行開始前の中止”への補償が自動で含まれています。
たびほと同様に「不可抗力の事由」により旅行が開始できなかった場合、定額で最大300ドル/1回(年間600ドルまで)が支払われます:
たびほとの主な違いは、「実際にかかった費用を補償する実損型」ではなく「定額補償」であること、さらに別途申し込みが不要(自動付帯)な点です。
補足:遅延補償について
キャンセル保険とは別に、フライト遅延や乗継ぎ失敗による不便に対して補償を行う「遅延補償」は、たびほ・SafetyWing・ACS(Traveller)いずれの保険にも標準で含まれています。
たびほでは、プランによって「定額型(一定額を支給)」と「実費補償型(かかった費用を上限内で補償)」の両方があり、内容は加入プランにより異なります。
SafetyWingでは、Essential・Completeの両プランにおいて定額型の遅延補償が付帯しており、遅延やフライトの不便に対して定額が支払われます。
ACSについても、Travellerプランには遅延補償が含まれており、実費型として宿泊費・交通費などの負担が一定額まで補償されます。ただし、ACS Partnerプランには遅延補償は含まれていませんので注意が必要です。
このように、各社ともに標準プランで遅延補償を提供している一方で、補償方式(定額か実費)、補償上限や条件には違いがあるため、渡航スタイルに合った内容かどうか、事前に確認することが大切です。
ACSのその他の保険商品(渡航目的別)
ACSはフランスの保険会社で、長期滞在者や留学生向けにさまざまなプランを提供しています。
目的に応じて細かく設計されている点が特徴で、以下のような保険商品があります:
- Expatriation Insurance:海外赴任・長期滞在者向け。慢性疾患や出産にも対応。補償対象国は主に東南アジアの国々。
- Business Insurance:短期〜中長期出張に対応。企業契約や業務事故も補償。頻繁に移動する職種や国際会議出席者などにおすすめ。
- Foreign Resident Insurance:ヨーロッパに定住する外国籍住民向け。
- Student Insurance:ヨーロッパ圏への留学生向け。医療・盗難・留学キャンセルにも対応。
ACSがフランスへの留学生限定で提供するユニークな保険
フランスの保険会社ACSでは、フランスに留学する学生向けのユニークな保険として、「Student Civil Liability and Repatriation(ARE)」プラン(年額33ユーロ〜/約6,000円〜)を提供しています。
この保険は、医療費全体を包括的に補償するものではなく、「体調を大きく崩した際や、緊急の医療搬送が必要になったときに本国へ送還する費用」を補償する保険です。
特に語学力にまだ自信のない段階でフランスに留学する場合、言葉が通じにくい環境で長期的または複雑な治療を受けるよりも、母国に戻って、安心できる医療体制のもとで治療を受けたいと考えるのは、自然なことです。
この保険は、まさにそうした留学生の心情に寄り添うと同時に保険料を抑える設計になっており、ニーズを的確に捉えながら、実用性とコストのバランスを両立させた優れた内容になっています。
実際、海外留学保険の1年間の相場は、おおよそ10万〜20万円強が一般的です。そうした中で、たった6,000円前後(年額)で加入できるこのプランは、非常にコストパフォーマンスに優れた選択肢といえるでしょう。
👉 「現地での学業や経験にお金を使いたい」と考える留学生にとっては、現実的かつ合理的な保険のあり方として、一度検討してみる価値があります。
まとめ:日本の保険だけで決める前に、海外発の保険も比べてみよう
中長期の保険を自分で用意するとき、多くの方はまず日本の保険で考えます。ところが比べてみると、条件・補償・保険料のどれかで日本の保険を上回る海外発の保険は少なくありません。
- 出発前に決めきれない、現地から加入・延長したい → SafetyWing / ACS
- 39歳以下 → ACS Globe Partner(保険料・補償額ともに有利、更新で最長3年)
- 40〜65歳で北米以外 → ACS Globe Traveller
- 40歳以上で北米、または補償無制限・日本語対応がほしい → たびほ
- 10歳未満の子ども連れ、カナダ滞在(49歳以下) → SafetyWing Essential
- この先1年、国境を越えて暮らす → SafetyWing Complete
すでに海外に住んでいる方や、これからノマドになる方は、ノマド保険(SafetyWing)だけでなく、住んでいる国を出るたびに申し込むACSも比べてみてください。手間は少し増えますが、保険料が安く、補償の厚い選択肢です。ACSの保険料は住んでいる国によって変わり、ヨーロッパやアジアにお住まいなら、この記事の金額よりさらに安くなります。
👇数日〜1年の旅・ワーホリなら|SafetyWing Essentialの徹底解説と申し込み方法はこちら
👇この先1年、国をまたいで暮らす方へ|SafetyWing Completeの徹底解説と申し込み方法はこちら
👇ACSの徹底解説と申し込み方法はこちら
👇一時帰国や海外旅行に対応できる医療保険について、全体像を知りたい方は、こちらのまとめ記事をチェックしてみてください。

コメント